Split Payment na Reforma Tributária: entenda como funcionará e o impacto no caixa das empresas
Split Payment na Reforma Tributária: o que muda para as empresas?
A Reforma Tributária do consumo vai muito além da substituição de tributos. Uma das mudanças mais relevantes para a rotina financeira das empresas é o chamado Split Payment, ou pagamento dividido.
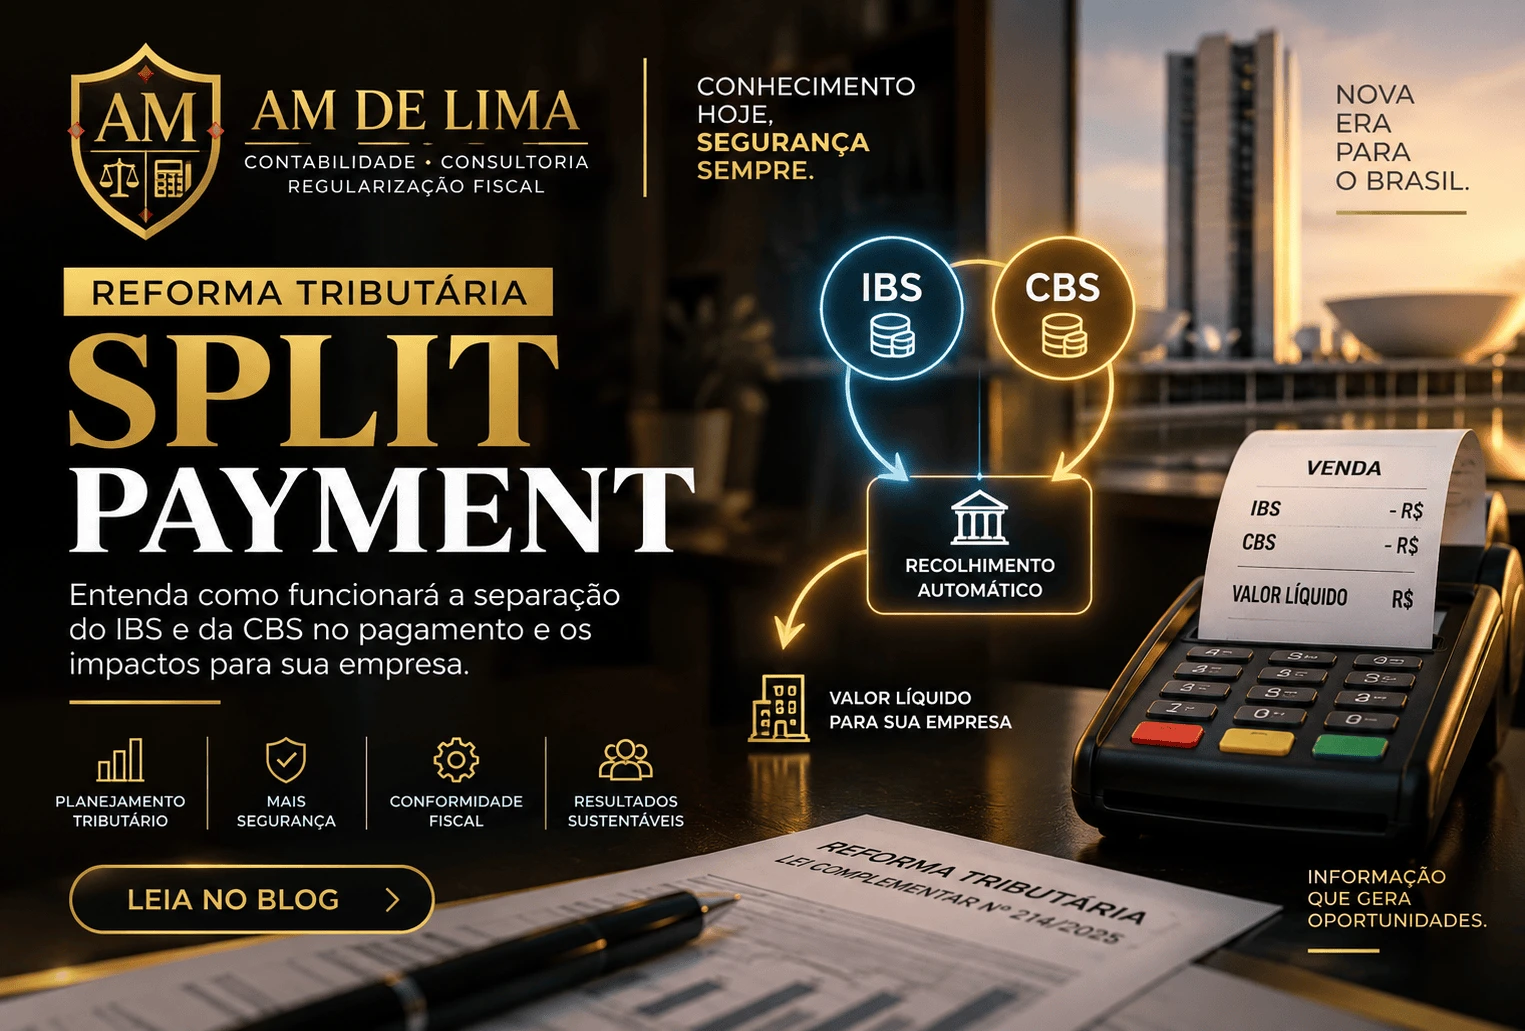
O mecanismo está previsto na Lei Complementar nº 214/2025 e está diretamente relacionado ao recolhimento dos novos IBS (Imposto sobre Bens e Serviços) e CBS (Contribuição sobre Bens e Serviços).
Na prática, ele aproxima o momento do pagamento da operação do recolhimento dos tributos.
O que é o Split Payment?
Split Payment significa, de maneira simplificada, separação do pagamento.
Nas operações alcançadas pelo mecanismo, os prestadores de serviços de pagamento e as instituições operadoras dos sistemas de pagamento deverão realizar a segregação e o recolhimento dos valores de IBS e CBS no momento da liquidação financeira, conforme as regras estabelecidas pela legislação.
Isso altera uma lógica financeira conhecida pelos empresários.
Atualmente, em muitas situações, a empresa recebe o valor da venda e somente posteriormente realiza a apuração e o pagamento dos tributos.
Com o Split Payment, o fluxo passa a integrar a informação fiscal ao pagamento da operação.
Exemplo simplificado
Imagine uma empresa que realiza uma venda.
Na lógica tradicional:
CLIENTE PAGA ? EMPRESA RECEBE ? TRIBUTO É APURADO E RECOLHIDO POSTERIORMENTE
Com o Split Payment, nas operações sujeitas ao mecanismo, teremos uma lógica semelhante a:
CLIENTE PAGA ? SISTEMA IDENTIFICA A OPERAÇÃO ? IBS/CBS SÃO SEGREGADOS ? EMPRESA RECEBE OS RECURSOS APÓS A SEPARAÇÃO APLICÁVEL
Esse exemplo serve apenas para demonstrar o funcionamento geral. O valor efetivamente segregado dependerá das regras tributárias, créditos e demais informações da operação.
O maior impacto pode estar no fluxo de caixa
Este é um dos pontos que merece maior atenção dos empresários.
Valores correspondentes aos tributos que anteriormente poderiam permanecer temporariamente disponíveis no caixa poderão passar a ser separados durante o processo de pagamento.
Consequentemente, as empresas deverão aprimorar o controle sobre:
- capital de giro;
- contas a pagar e receber;
- formação de preços;
- margens;
- créditos tributários;
- prazos concedidos aos clientes;
- documentação fiscal;
- conciliação financeira.
A Reforma Tributária, portanto, não deve ser tratada exclusivamente como uma questão do departamento fiscal ou da contabilidade.
Ela também é uma mudança financeira e operacional.
Documento fiscal e pagamento estarão cada vez mais integrados
Outro ponto importante é a integração entre as informações do documento fiscal e a transação financeira.
Isso aumenta a importância da correta emissão das notas fiscais, dos cadastros de produtos e serviços e da classificação tributária das operações.
Erros cadastrais ou fiscais poderão produzir reflexos não apenas na apuração dos tributos, mas também no aproveitamento de créditos e nos processos financeiros da empresa.
Por isso, departamentos como faturamento, fiscal, contabilidade, compras, financeiro e tecnologia precisarão trabalhar de maneira cada vez mais integrada.
Quando começa o Split Payment?
É necessário ter cautela com afirmações de que haverá uma única data em que o Split Payment passará a valer, de uma vez, para todas as empresas.
A legislação prevê uma implementação gradual do mecanismo, conforme regulamentação e cronograma operacional.
Por isso, o empresário deve acompanhar as normas oficiais e evitar tomar decisões com base exclusivamente em informações simplificadas divulgadas nas redes sociais.
E o Simples Nacional?
O Simples Nacional continua existindo com a Reforma Tributária.
Entretanto, as empresas desse regime também precisam acompanhar as novas regras, especialmente aquelas que realizam operações com outras empresas (B2B).
A geração e a transferência de créditos de IBS e CBS podem influenciar relações comerciais, formação de preços e competitividade.
Isso significa que permanecer no Simples Nacional não elimina a necessidade de analisar os efeitos da Reforma Tributária sobre cada negócio.
2026 é ano de preparação
Esperar a mudança chegar para depois começar a estudar seus efeitos pode aumentar riscos e custos de adaptação.
As empresas devem aproveitar o período de transição para revisar:
? Regime tributário
? Cadastro de produtos e serviços
? Documentos fiscais
? Sistemas e ERP
? Fornecedores
? Clientes
? Formação de preços
? Créditos tributários
? Contratos
? Capital de giro
? Fluxo de caixa
A Reforma Tributária exigirá uma visão que una tributação, contabilidade, tecnologia, finanças e estratégia empresarial.
Sua empresa está preparada?
O Split Payment representa uma mudança relevante na relação entre venda, pagamento e recolhimento tributário.
Mais do que conhecer o conceito, cada empresa precisa avaliar como as novas regras poderão afetar suas próprias operações.
A AM DE LIMA ? Contabilidade, Assessoria e Consultoria Tributária e Regularização Fiscal acompanha a implementação da Reforma Tributária para orientar empresas durante esse período de transição.
Informação antecipada permite planejamento. Planejamento permite decisões mais seguras.
AM DE LIMA
? (11) 4114-9230
? WhatsApp: (11) 98941-8414
?? contato@amdelima.com.br