Reforma Tributária 2026: o que já está acontecendo e o que muda até 2033
REFORMA TRIBUTÁRIA: O QUE JÁ ESTÁ ACONTECENDO E O QUE AINDA VAI MUDAR?
A Reforma Tributária do consumo deixou de ser um assunto para o futuro.
A transição já começou em 2026 e seguirá em etapas até 2033.
O novo sistema substitui gradualmente parte dos tributos atuais por três novos tributos: CBS ? Contribuição sobre Bens e Serviços, IBS ? Imposto sobre Bens e Serviços e IS ? Imposto Seletivo.
Para empresários, isso significa que os próximos anos exigirão acompanhamento constante de documentos fiscais, sistemas, preços, créditos tributários, contratos e fluxo de caixa.
? 2026 ? A REFORMA JÁ COMEÇOU
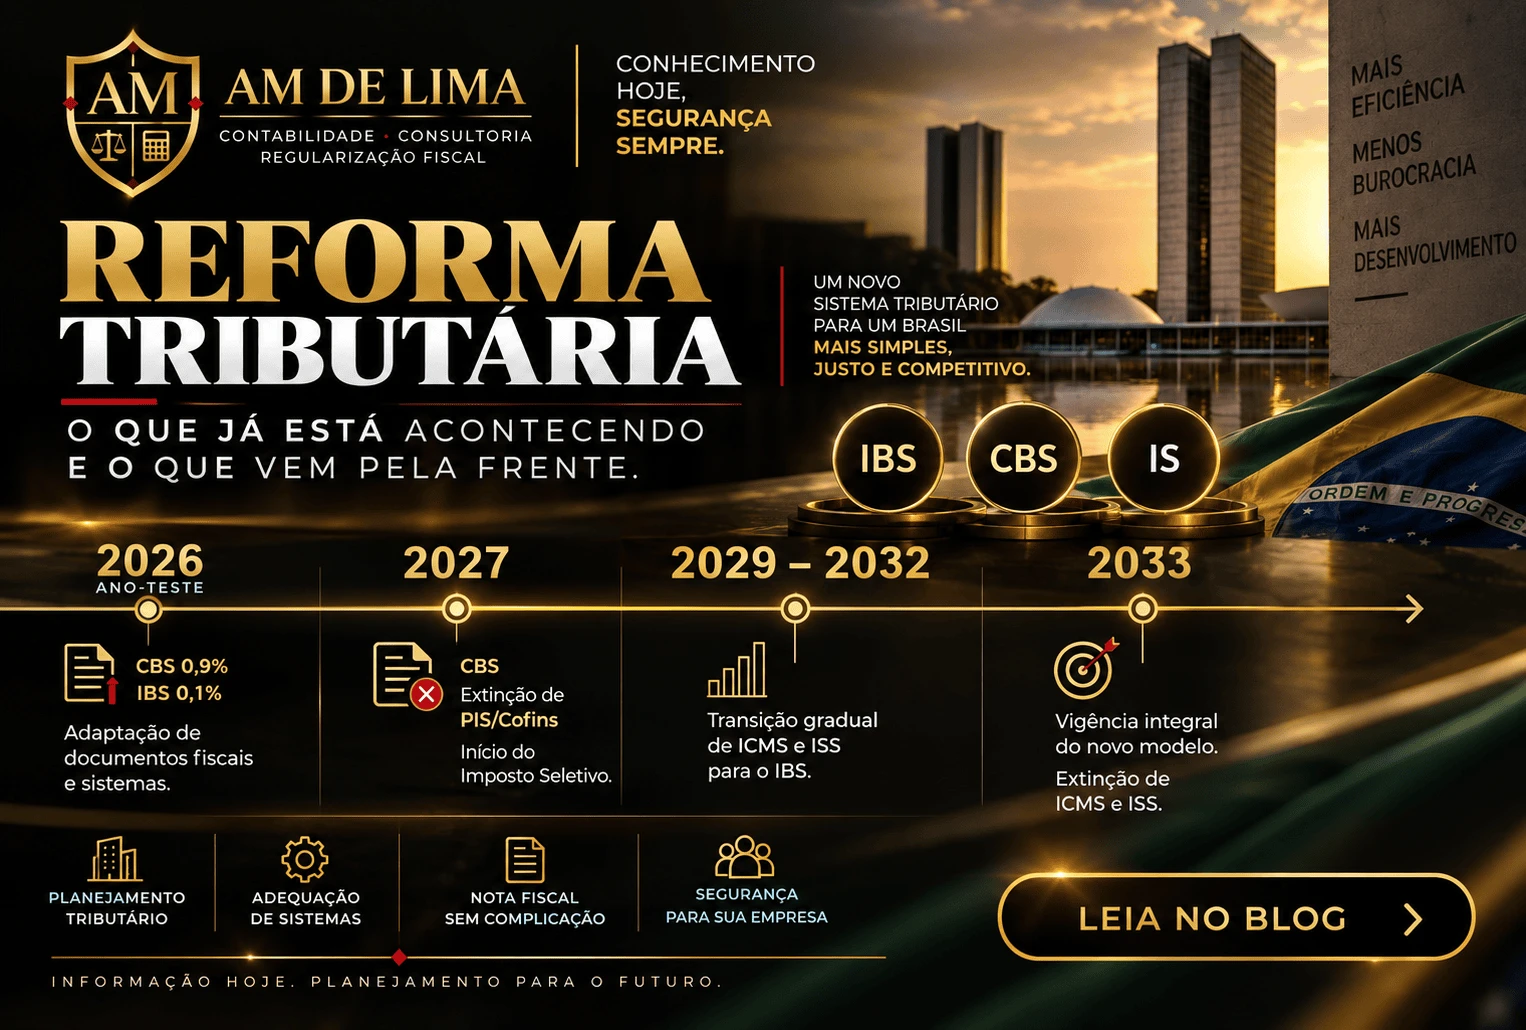
2026 é o chamado ano-teste do IBS e da CBS.
As alíquotas previstas para essa fase são:
CBS: 0,9%
IBS: 0,1%
A legislação prevê mecanismos de compensação e também dispensa do recolhimento da alíquota de teste para contribuintes que cumprirem as obrigações acessórias nas condições estabelecidas.
Portanto, 2026 não deve ser interpretado simplesmente como um ano em que as empresas pagarão "1% a mais".
É principalmente um período de teste, adaptação e preparação dos sistemas fiscais e empresariais.
? DOCUMENTOS FISCAIS JÁ ESTÃO SENDO ADAPTADOS
Uma das mudanças mais visíveis de 2026 está nos documentos fiscais eletrônicos.
A Receita Federal e o Comitê Gestor do IBS estabeleceram cronograma para adaptação dos documentos fiscais às informações relacionadas ao IBS e à CBS.
Isso significa que empresas, escritórios contábeis e fornecedores de sistemas precisam revisar:
cadastros de produtos e serviços, emissão de notas fiscais, ERPs, parametrizações tributárias e integração entre faturamento, fiscal e financeiro.
A Reforma Tributária está começando justamente pela infraestrutura que sustentará o novo sistema.
? 2027 ? COMEÇA UMA DAS MAIORES MUDANÇAS
Em 1º de janeiro de 2027, a transição avança significativamente.
PIS e Cofins serão extintos e a CBS passa a ocupar seu lugar na nova tributação do consumo.
Também haverá redução a zero das alíquotas do IPI, ressalvadas as exceções relacionadas à Zona Franca de Manaus, e entrada do Imposto Seletivo ? IS.
Ao mesmo tempo, o IBS estará presente nessa etapa inicial da transição.
Portanto, 2027 será um ano importante para a reorganização tributária das empresas.
? SIMPLES NACIONAL TAMBÉM TERÁ MUDANÇAS
O Simples Nacional continua existindo.
Entretanto, sua regulamentação já foi atualizada para incorporar IBS e CBS.
Uma das novidades é a possibilidade de a empresa permanecer optante pelo Simples Nacional e, observadas as regras aplicáveis, recolher IBS e CBS pelo regime regular, deixando essas parcelas fora do DAS ? modelo que vem sendo chamado informalmente de Simples Nacional híbrido.
E existe uma data que merece atenção agora:
de 1º a 30 de setembro de 2026, empresas enquadradas nas hipóteses previstas poderão exercer determinadas opções relativas ao regime que produzirão efeitos em 2027.
Por isso, especialmente para empresas que vendem para outras empresas (B2B), setembro de 2026 é um período relevante para análise.
?? OUTRA MUDANÇA IMPORTANTE NO SIMPLES
A regulamentação também trouxe mudança relacionada ao regime de caixa utilizado para determinação da base mensal do Simples Nacional.
Segundo a Receita Federal, a nova disciplina extingue essa opção para a apuração mensal, passando o reconhecimento da receita para a sistemática estabelecida pelas novas regras.
Isso pode produzir efeitos relevantes no planejamento financeiro de determinadas empresas.
? 1º DE NOVEMBRO DE 2026 ? NFS-e NACIONAL
Outro prazo que empresas prestadoras de serviços do Simples precisam acompanhar:
A partir de 1º de novembro de 2026, microempresas e empresas de pequeno porte optantes pelo Simples Nacional sujeitas à emissão de NFS-e deverão utilizar o Emissor Nacional da NFS-e, conforme a regulamentação atual.
Já as regras de IBS e CBS aplicáveis aos optantes do Simples produzem efeitos a partir de 1º de janeiro de 2027.
? E O SPLIT PAYMENT?
Outra grande transformação será o Split Payment, mecanismo de segregação e recolhimento do IBS e da CBS associado à liquidação financeira das operações.
É importante evitar a afirmação de que haverá simplesmente uma data única em que o Split Payment começará para todas as empresas.
A Lei Complementar nº 214/2025, com as alterações posteriores, determina que sua implementação será gradual, mediante ato conjunto do Comitê Gestor do IBS e da Receita Federal, podendo existir inclusive situações de adoção facultativa.
Essa mudança exigirá atenção especial ao fluxo de caixa e capital de giro.
? 2029 A 2032 ? ICMS E ISS COMEÇAM A DAR LUGAR AO IBS
A próxima grande fase começa em 2029.
A transição oficial prevê:
2029: 10% IBS / 90% ICMS e ISS
2030: 20% IBS / 80% ICMS e ISS
2031: 30% IBS / 70% ICMS e ISS
2032: 40% IBS / 60% ICMS e ISS.
Isso significa que, durante alguns anos, empresas e profissionais tributários terão de conviver simultaneamente com partes do sistema antigo e do novo sistema.
? 2033 ? NOVO SISTEMA INTEGRAL
Em 2033, a transição chega à etapa final.
O IBS estará plenamente implementado, enquanto ICMS e ISS serão extintos. O novo modelo de tributação do consumo estará integralmente vigente.
Linha do tempo
2026 ? Testes de IBS e CBS + adaptação dos documentos e sistemas
??
2027 ? CBS + extinção de PIS/Cofins + Imposto Seletivo
??
2029 ? Começa a redução de ICMS/ISS e avanço do IBS
??
2030?2032 ? Transição progressiva
??
2033 ? Novo modelo integral
? O QUE AS EMPRESAS DEVEM FAZER AGORA?
O principal erro seria esperar 2033 ? ou mesmo 2027 ? para começar a adaptação.
A preparação já precisa acontecer em 2026.
É recomendável revisar:
? regime tributário
? cadastro de produtos e serviços
? emissão de documentos fiscais
? sistemas e ERP
? créditos tributários
? fornecedores e clientes
? formação de preços
? contratos
? fluxo de caixa e capital de giro
Cada empresa terá impactos diferentes conforme atividade, faturamento, regime tributário, estrutura de custos e perfil de seus clientes.
A REFORMA JÁ COMEÇOU. SUA EMPRESA ESTÁ PREPARADA?
A Reforma Tributária será uma transição de vários anos, mas muitas decisões precisam ser tomadas antes de cada nova etapa entrar em vigor.
A AM DE LIMA ? Contabilidade, Assessoria e Consultoria Tributária e Regularização Fiscal acompanha a evolução da legislação e auxilia seus clientes na preparação para IBS, CBS e as demais mudanças do novo sistema tributário.
Informação hoje. Planejamento para a transição. Segurança para o futuro.
AM DE LIMA
? (11) 4114-9230
? WhatsApp: (11) 98941-8414
?? contato@amdelima.com.br